Les dégâts qui justifient une protection provisoire
Plusieurs situations appellent une mise hors d’eau rapide : tuiles arrachées laissant voir les liteaux, faîtage ou rive emportés, fenêtre de toit brisée, trou provoqué par une branche ou un objet projeté. Une antenne ou un conduit de cheminée tombés sur la couverture peuvent aussi casser des éléments sur une large zone.
D’autres dommages sont moins spectaculaires mais tout aussi urgents si la pluie est annoncée : quelques tuiles déplacées au-dessus d’une chambre, un solin arraché le long d’un mur, une gouttière décrochée qui déverse l’eau contre la façade. Si de l’eau entre déjà à l’intérieur, la situation demande une réponse rapide pour éviter que l’isolant, les plafonds et l’installation électrique ne soient atteints.
Faire le point depuis le sol et l’intérieur, sans s’exposer
Ne montez jamais sur un toit endommagé, et encore moins par vent fort ou sous la pluie. Observez depuis le sol, à distance suffisante pour ne pas risquer une chute de tuile, et photographiez les dégâts sous plusieurs angles. Si des éléments menacent de tomber sur un passage, éloignez les personnes et balisez la zone.
À l’intérieur, repérez les pièces touchées et placez des récipients sous les écoulements. Lorsque l’écoulement se rapproche d’un point électrique, coupez le disjoncteur correspondant. Un plafond qui se bombe sous le poids de l’eau ne doit pas être percé à la légère ; éloignez-vous et signalez-le. Déplacez les meubles et objets de valeur hors de portée de l’eau.
Notez l’heure et les circonstances du sinistre. Ces informations seront utiles à votre assureur comme au professionnel qui interviendra.
Ce que recouvre une mise hors d’eau temporaire
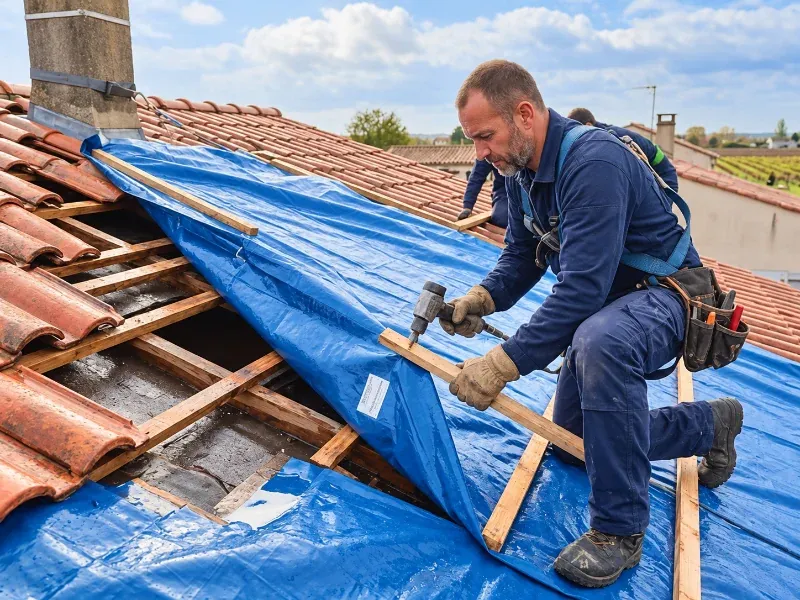
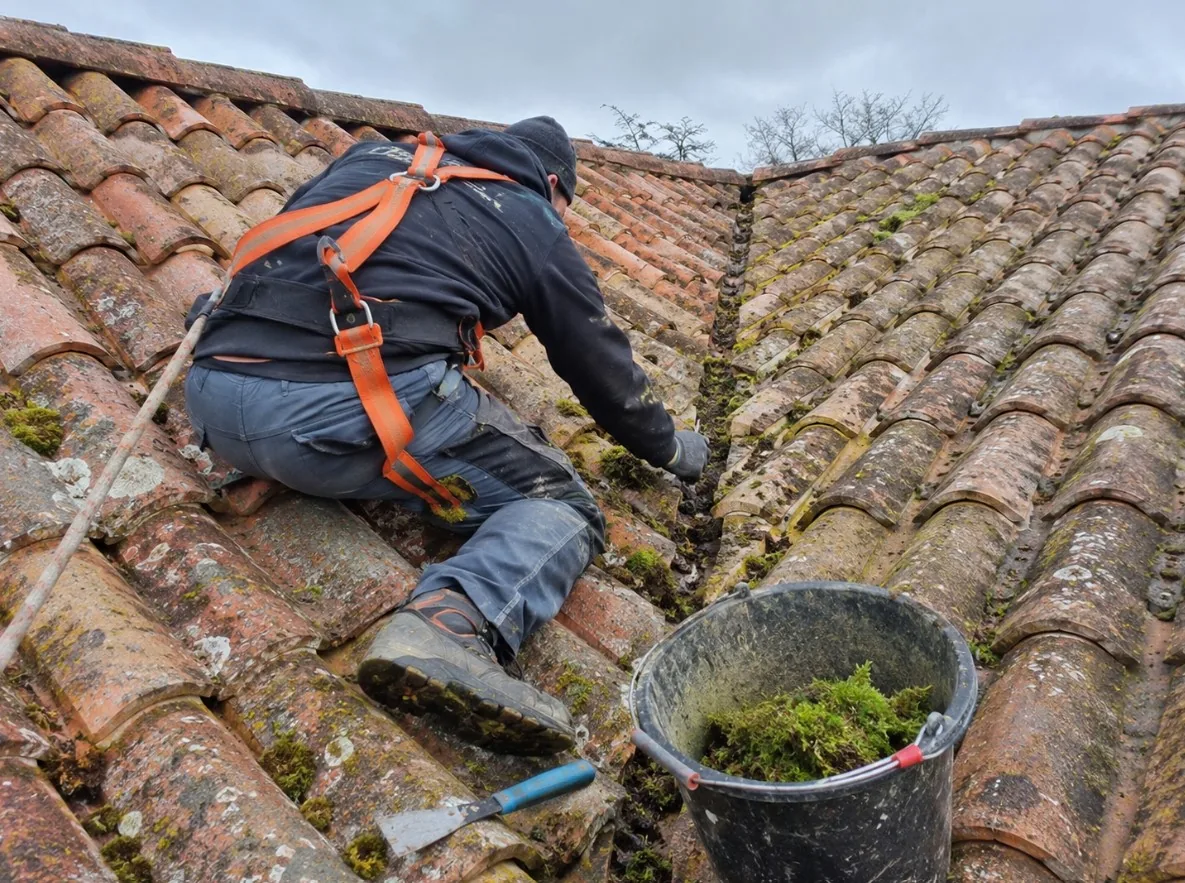
La protection provisoire vise à couvrir la zone ouverte pour stopper l’entrée d’eau. Elle peut prendre la forme d’une bâche lestée et fixée de manière à résister au vent, du remplacement rapide de quelques tuiles quand c’est possible, ou d’un panneau qui obture une fenêtre de toit brisée. Elle est installée par un professionnel équipé pour travailler en hauteur en sécurité.
Cette protection reste temporaire. Une bâche s’use, peut se déplacer par vent fort et doit être surveillée. Elle ne remplace pas la réparation, qui est définie une fois le toit examiné dans de bonnes conditions. Le professionnel peut, à cette occasion, signaler d’autres dommages non visibles depuis le sol.
Signaler le sinistre et préparer la réparation durable
Déclarez le sinistre à votre assureur dans les délais prévus par votre contrat et conservez toutes les preuves : photos datées, factures de la protection provisoire, objets endommagés. Un expert peut être mandaté pour évaluer les dommages ; la mise hors d’eau, destinée à éviter l’aggravation, n’empêche généralement pas cette expertise si vous avez gardé des traces de l’état initial.
Pour votre demande, racontez l’événement, situez les éléments abîmés, dites si l’eau a pénétré dans les pièces et expliquez comment accéder à la maison. La protection provisoire ne couvre ni la réparation définitive, ni les dégâts intérieurs, ni un éventuel contrôle de charpente si un choc important a eu lieu. Ces travaux sont à prévoir dans un second temps.